












یکی از چالشبرانگیزترین مباحث حسابداری، حقوق و دستمزد است؛ موضوعی که تقریباً در تمام شرکتها نیاز به محاسبه دقیق دارد. اگر میخواهید بر «دوره و پکیج حقوق و دستمزد حسابداری» مسلط شوید، دوره و پکیج حقوق و دستمزد حسابداری را بهعنوان نقطه شروع یادگیری خود در نظر بگیرید. در این راهنما، گامبهگام با مفاهیم، محاسبات و نکات کاربردی این حوزه آشنا خواهید شد. همچنین شما میتوانید با دوره آنلاین آموزش حسابداری در مجموعه تدبیر به یک علم کلی از حسابداری برسید کارشناسان ما با علم کافی راهنمای شما هستند.
توجه: این مطلب صرفاً جنبهی راهنمایی دارد و برای اطلاعات بیشتر درباره دوره و شرایط ثبتنام، به بخش پایین صفحه مراجعه کنید.
حقوق و دستمزد چیست و چرا باید آن را جدی بگیریم؟
حقوق و دستمزد، مبلغی است که کارفرما در قبال انجام کار، مهارت و وقت نیروی انسانی به او پرداخت میکند. این پرداخت میتواند بهصورت ماهانه، هفتگی، روزانه یا حتی ساعتی باشد. در حسابداری، حقوق و دستمزد فقط یک «هزینه» ساده نیست؛ بلکه یک تعهد قانونی، مالیاتی و بیمهای است که بر تمام بخشهای مالی شرکت اثر میگذارد. از اینرو، حسابداران باید با قوانین کار، تامین اجتماعی و مالیات بر حقوق آشنا باشند تا بتوانند محاسبات درست و بهموقعی انجام دهند.
اما چرا این موضوع تا این حد مهم است؟ اولاً، نیروی انسانی بزرگترین سرمایه هر سازمان است و منبع اصلی انگیزه آنان، دریافت حقوق منصفانه است. ثانیاً، عدم محاسبه صحیح حقوق و دستمزد میتواند به اختلافات کارگری، جریمههای سازمان تامین اجتماعی و مشکلات مالیاتی منجر شود. ثالثاً، در پایان هر ماه، حسابدار باید سند حسابداری حقوق و دستمزد را ثبت کند و این سند مبنای گزارشهای مدیریتی و مالی قرار میگیرد. بنابراین، یادگیری دقیق این مبحث برای هر حسابدار، تازهکار یا باتجربه، یک ضرورت است.
عناصر و اجزای تشکیلدهنده حقوق و دستمزد
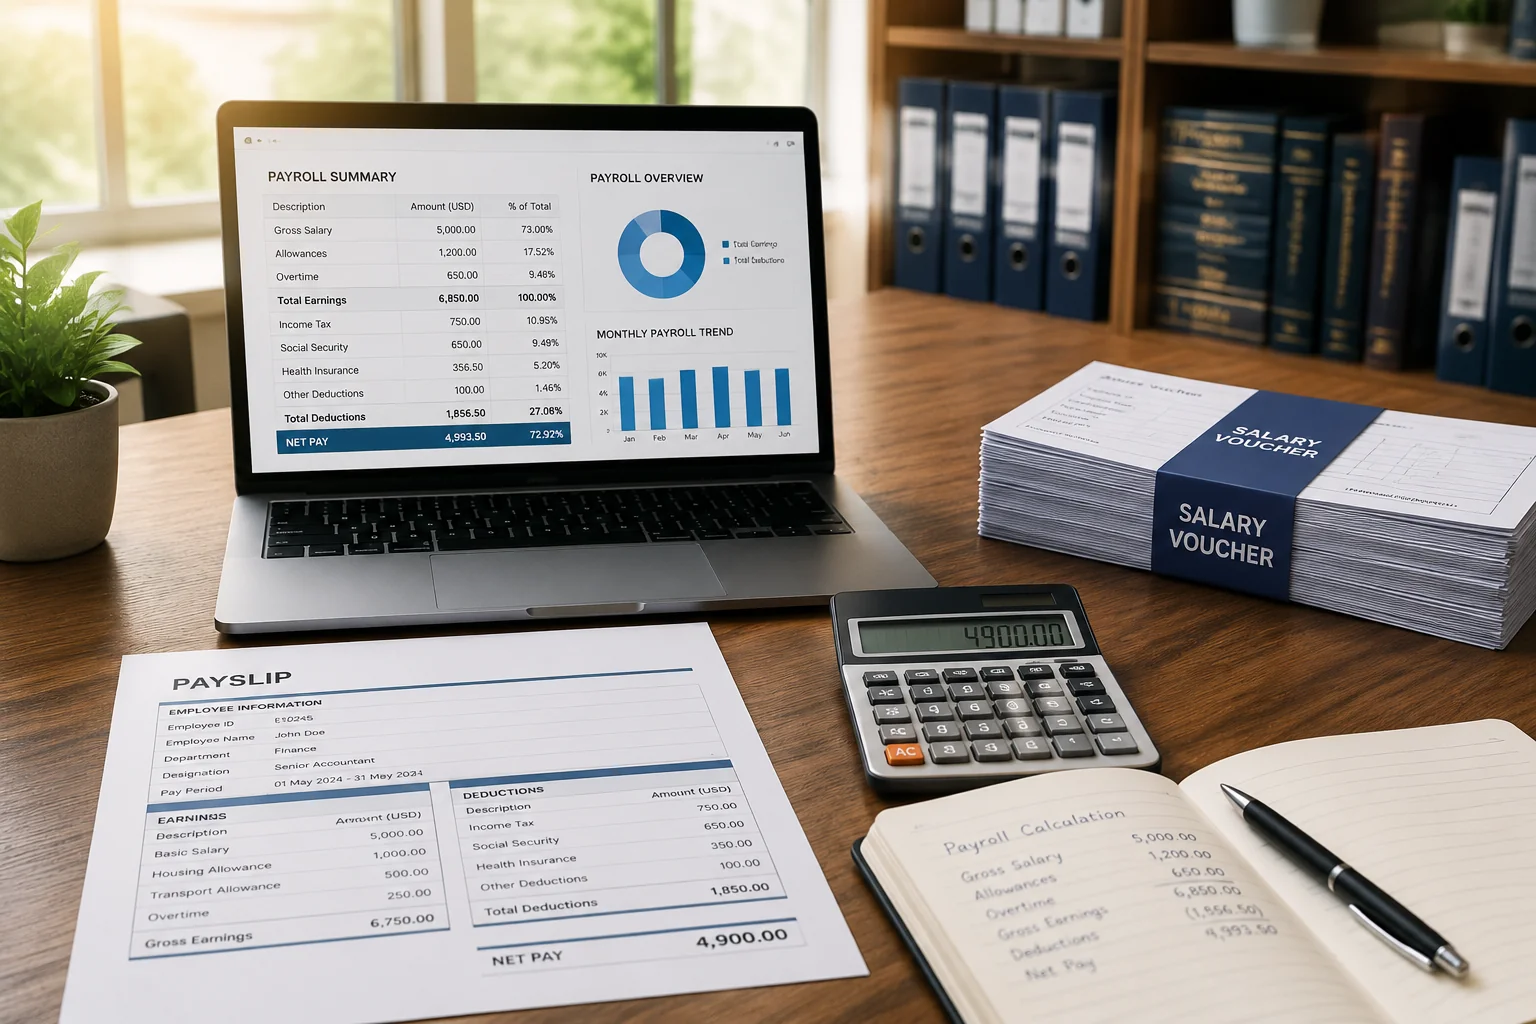
برای محاسبه حقوق و دستمزد، ابتدا باید اجزای مختلف آن را بشناسیم. این اجزا در دو دسته کلی «مزایا» و «کسورات» جای میگیرند.
مزایای حقوق و دستمزد
- حقوق پایه: مبلغ توافقی یا قانونی که مبنای محاسبه سایر مزایا است. حقوق پایه معمولاً بر اساس حداقل حقوق مصوب شورای عالی کار یا قرارداد کار تعیین میشود.
- مزایای مستمر: مانند حق مسکن، حق خواربار (بن کارگری)، حق ایاب و ذهاب و پایه سنوات. برای پرداخت حقوق ماهانه باید این مزایا بهصورت ماهانه اضافه شوند.
- مزایای غیرمستمر: مانند عیدی و پاداش پایان سال، سنوات خدمت، مزایای رفاهی و تشویقی. این مزایا یکباره یا در بازههای خاص پرداخت میشوند.
- اضافه کاری: ساعاتی که کارگر فراتر از ساعات کاری قانونی (معمولاً ۴۴ ساعت در هفته) کار میکند. نرخ اضافه کاری ۴۰٪ بیشتر از نرخ عادی هر ساعت است.
- شب کاری، نوبت کاری و تعطیل کاری: کار در نوبتهای شبانه یا روزهای تعطیل دارای ضریب افزایش است. برای مثال، نرخ شب کاری در برخی مشاغل معادل ۳۵٪ افزایش است.
کسورات حقوق و دستمزد
- سهم کارگر از بیمه تامین اجتماعی: معادل ۷٪ از حقوق و مزایای مشمول بیمه.
- مالیات بر حقوق: بر اساس ماده ۸۴ قانون مالیاتهای مستقیم، حقوق ماهانه تا سقف معافیت، از مالیات معاف است و مازاد آن با نرخهای پلکانی مشمول مالیات میشود.
- سایر کسورات: مانند اقساط وام، مساعده، جریمههای انضباطی و اجرای حکم دادگاه.
محاسبه حقوق و دستمزد گامبهگام
برای اینکه بتوانید حقوق و دستمزد را بهدرستی محاسبه کنید، باید مراحل زیر را به ترتیب انجام دهید.
گام اول: تعیین ساعات کاری و نرخ ساعت عادی
ساعات کاری قانونی در ایران ۴۴ ساعت در هفته و در مجموع ۱۷۶ ساعت در ماه (۴۴ × ۴) است؛ اما برای محاسبه حقوق، معمولاً از ۲۲۰ ساعت بهعنوان مبنای محاسبه نرخ ساعت عادی استفاده میشود. برای محاسبه نرخ یک ساعت عادی، حقوق پایه را بر ۲۲۰ تقسیم میکنیم.
مثال: اگر حقوق پایه ماهانه یک کارگر ۶۶ واحد فرضی باشد، نرخ هر ساعت عادی برابر است با: ۶۶ ÷ ۲۲۰ = ۰.۳ واحد.
گام دوم: محاسبه ساعات اضافه کاری
اضافه کاری، ساعاتی است که کارگر بهجز ساعات عادی انجام میدهد. طبق ماده ۵۹ قانون کار، نرخ هر ساعت اضافه کاری ۴۰٪ بیشتر از نرخ ساعت عادی است. فرمول آن:
نرخ اضافه کاری = نرخ ساعت عادی × ۱.۴
برای محاسبه مبلغ اضافه کاری، نرخ فوق را در تعداد ساعات اضافه کاری ضرب میکنیم.
مثال: اگر کارگر در یک ماه ۱۰ ساعت اضافه کاری داشته باشد، مبلغ اضافه کاری او برابر است با: ۱۰ × (۰.۳ × ۱.۴) = ۴.۲ واحد.
گام سوم: محاسبه سایر مزایا
- شب کاری: در صورتی که بخشی از کار در بازه ۲۲ تا ۶ صبح انجام شود، به آن شب کاری تعلق میگیرد. نرخ شب کاری معمولاً ۳۵٪ افزایش نسبت به ساعت عادی است.
- تعطیل کاری: کار در روز جمعه یا تعطیلات رسمی، مشمول ضریب ۱.۴ برابر نرخ عادی است.
- فوقالعاده ماموریت: در برخی شرکتها بهصورت درصدی از حقوق پایه تعیین میشود.
گام چهارم: محاسبه ناخالص حقوق
ناخالص حقوق شامل جمع حقوق پایه، مزایای مستمر، اضافه کاری، شب کاری، تعطیل کاری و سایر فوقالعادهها است. به عبارت دیگر:
ناخالص حقوق = حقوق پایه + مزایای مستمر + فوقالعادهها
گام پنجم: محاسبه کسورات
ابتدا سهم بیمه کارگر (۷٪ از حقوق مشمول بیمه) محاسبه میشود. بیمه از روی تمام مزایای مستمر (بهجز برخی اقلام مانند حق مسکن و حق خواربار در برخی موارد) کسر میشود. سپس مالیات بر حقوق طبق ضرایب پلکانی محاسبه و کسر میگردد.
گام ششم: محاسبه خالص حقوق
خالص حقوق = ناخالص حقوق – (بیمه سهم کارگر + مالیات + سایر کسورات)
خالص حقوق همان مبلغی است که در پایان ماه به حساب کارگر واریز یا بهصورت نقدی پرداخت میشود.
بیمه و مالیات حقوق و دستمزد؛ نکاتی که هر حسابداری باید بداند
یکی از چالشبرانگیزترین بخشهای حقوق و دستمزد، تسویهحساب با سازمان تامین اجتماعی و اداره مالیات است.
بیمه تامین اجتماعی
کارفرما موظف است برای هر کارگر، لیست بیمه را بهصورت ماهانه به سازمان تامین اجتماعی ارسال کند. حق بیمه سهم کارگر ۷٪، سهم کارفرما ۲۰٪ و سهم دولت ۳٪ است (در مجموع ۳۰٪ از حقوق مشمول بیمه). در برخی از بیمههای مشاغل خاص، نرخها متفاوت هستند. حسابدار باید دقت کند که مبنای محاسبه بیمه، تمام اقلام مشمول قانون تامین اجتماعی است و برخی مزایا مانند حق مسکن و حق خواربار تا سقف معافیت بیمه، مشمول نیستند.
مالیات بر حقوق
مالیات حقوق بهصورت پلکانی و سالانه محاسبه میشود. برای سال ۱۴۰۴، حقوق سالانه تا سقف معافیت سالانه از پرداخت مالیات معاف است. مازاد آن تا چند برابر، مشمول نرخهای ۱۰٪، ۲۰٪ و ۳۰٪ میشود. وظیفه حسابدار این است که مالیات هر ماه را با توجه به مجموع درآمد سالانه تا آن ماه محاسبه کند تا پیشپرداخت مالیات کارگر دقیق باشد.
ثبت حسابداری حقوق و دستمزد
پس از محاسبه حقوق و دستمزد، نوبت به ثبت سند حسابداری میرسد. در این سند، حساب «هزینه حقوق و دستمزد» (که یک حساب هزینه است) بدهکار میشود و در مقابل، حسابهای «بیمه سهم کارگر»، «مالیات بر حقوق» و «بانک / صندوق» بستانکار میشوند. همچنین سهم بیمه کارفرما نیز باید در سند جداگانه به عنوان هزینه و بدهی ثبت شود.
مثال ساده: فرض کنید ناخالص حقوق یک کارگر در ماه ۱۰۰ واحد، بیمه سهم کارگر ۷ واحد، مالیات ۵ واحد و سایر کسورات ۳ واحد باشد. خالص پرداختی ۸۵ واحد خواهد بود. سند حسابداری به این شکل است:
- بدهکار: هزینه حقوق و دستمزد ۱۰۰
- بستانکار: بیمه (سهم کارگر) ۷
- بستانکار: مالیات بر حقوق ۵
- بستانکار: سایر کسورات ۳
- بستانکار: بانک / صندوق ۸۵
ثبت سهم بیمه کارفرما نیز در پایان ماه به صورت جداگانه انجام میشود تا تعهدات شرکت به تامین اجتماعی شناسایی شود.
اشتباهات رایج در محاسبه حقوق و دستمزد
حتی حسابداران باتجربه نیز ممکن است در محاسبه حقوق و دستمزد دچار خطا شوند. برخی از رایجترین اشتباهات عبارتند از:
- عدم استفاده از ضریب صحیح اضافه کاری: برخی بهجای ۱.۴ از ۱.۳ یا ۱.۵ استفاده میکنند. این خطای کوچک، در مقیاس ماهانه مبالغ بزرگی میشود.
- نادیده گرفتن سقف معافیت مالیاتی: محاسبه مالیات بدون در نظر گرفتن سقف معافیت، هم برای کارگر و هم برای کارفرما مشکل ایجاد میکند.
- عدم ارسال بهموقع لیست بیمه: تأخیر در ارسال لیست بیمه، جریمه به دنبال دارد.
- فراموش کردن سنوات و عیدی در تسویهحساب پایان کار: کارفرما موظف است سنوات خدمت و عیدی را متناسب با مدت کار کارگر پرداخت کند.
- اشتباه در تفکیک مبنای بیمه و مالیات: همه اقلام حقوق مشمول بیمه نیستند و همه مشمول مالیات هم نیستند. عدم دقت در تفکیک این اقلام، محاسبات را نادرست میکند.
ارتباط حقوق و دستمزد با سایر مباحث حسابداری
حقوق و دستمزد با مفاهیم دیگری مانند هزینههای عملیاتی، بدهیهای جاری و حتی تهیه صورتهای مالی ارتباط مستقیم دارد. هزینه حقوق و دستمزد در صورت سود و زیان، و بدهی بیمه و مالیات در ترازنامه ظاهر میشود. برای تهیه اظهارنامه مالیاتی و گزارشهای عملکرد، حسابدار باید اطلاعات دقیق حقوق و دستمزد را در اختیار داشته باشد. به همین دلیل، آموزش این مبحث بدون کار عملی و استفاده از نرمافزارهای حسابداری، ناقص خواهد بود.
برای تسلط عملی بر حقوق و دستمزد چه راهی بهتر از یک دوره جامع وجود دارد؟
تا اینجا با مفاهیم نظری حقوق و دستمزد آشنا شدید؛ اما در دنیای واقعی، محاسبه حقوق و دستمزد در قالب نرمافزارهای حسابداری مانند سپیدار و پارسیان انجام میشود. کارفرمایان به دنبال حسابدار هستند که بتواند لیست بیمه و مالیات را در این نرمافزارها تنظیم کند، سند حقوق و دستمزد را ثبت نماید و گزارشهای قانونی را بدون خطا تهیه کند. اگر چنین مهارتی ندارید، دوره جامع حسابداری موسسه تدبیر میتواند شما را به این توانمندی برساند.
موسسه تدبیر با بیش از ۱۴ سال سابقه آموزشی و تربیت بیش از ۲۰,۰۰۰ دانشپذیر، دورهای را طراحی کرده است که در آن تمام مطالب این صفحه و فراتر از آن، بهصورت کاملاً عملی و با استفاده از پروژههای واقعی شرکتهای فعال آموزش داده میشود. در این دوره، شما یاد میگیرید که حقوق و دستمزد را در نرمافزارهای سپیدار و پارسیان پیادهسازی کنید، لیست بیمه و مالیات را آماده کنید و اسناد حسابداری مربوط به آن را ثبت و ببندید.
شما میتوانید این آموزش را به دو شکل دریافت کنید:
- دوره آنلاین: شامل کلاسهای زنده و تعاملی با حضور استاد است. در این روش، میتوانید در زمان برگزاری کلاس (۴ ماه) سوالات خود را مستقیم از استاد بپرسید و از پشتیبانی ۶ ماهه بهرهمند شوید. ضبط کامل جلسات نیز در اختیار شما قرار میگیرد تا بتوانید مطالب را مرور کنید.
- پکیج آموزشی: شامل ویدئوهای ضبطشده همان دوره است که بدون محدودیت زمان و مکان میتوانید آنها را مشاهده کنید. این روش برای افراد شاغل یا کسانی که زمان نامنظم دارند، ایدهآل است. در پکیج آموزشی، استاد حضور ندارد، اما تمام سرفصلها و مثالها بهصورت کامل ضبط شده است.
هر دو گزینه شامل ۶ فصل، ۳۲ جلسه، ۶۴ ساعت آموزش، پروژههای واقعی و مدرک رسمی قابل استعلام از سازمان فنیوحرفهای هستند. همچنین برای راحتی شما، امکان پرداخت نقدی با تخفیف و یا پرداخت اقساطی بدون بهره فراهم شده است. اگر پس از جلسه دوم دوره آنلاین، نظرتان تغییر کرد، میتوانید وجه پرداختی را بهطور کامل بازگردانید.
کلام آخر
در این صفحه، مرور کاملی بر مفاهیم حقوق و دستمزد داشتیم: از تعریف اجزا و محاسبه حقوق و دستمزد گرفته تا بیمه، مالیات و ثبت حسابداری. این مباحث پایه و ضروری هستند، اما برای ورود به بازار کار، به تمرین عملی و تسلط بر نرمافزارهای حسابداری نیاز دارید. اگر بهدنبال شغلی پایدار در حوزه حسابداری هستید یا میخواهید مهارت خود را ارتقا دهید، پیشنهاد میکنیم گزینههای ثبتنام در همین صفحه را بررسی کنید. چه دوره آنلاین را انتخاب کنید و چه پکیج آموزشی، مسیر یادگیری را با اطلاعات کافی و پشتیبانی حرفهای آغاز کنید.
