


شاید سادهترین راه برای ورود به مبحث آموزش حسابداری پتروشیمی این باشد که به خط تولید یک مجتمع نگاه کنید: خوراکِ گاز یا مایع وارد واحدهای فرآیندی میشود، عملیات شیمیایی انجام میگیرد و در انتها چند محصول متفاوت به مخازن و انبارها منتقل میشود. اما همین «خط تولید ساده» در عمل، پیچیدهترین چالشهای حسابداری بهای تمامشده را پیش روی یک حسابدار میگذارد. پرسش اصلی این است: وقتی در یک فرآیند واحد، اتیلن، پروپیلن، بوتادیاِن و محصولات دیگری بهطور همزمان تولید میشود، هزینهی خوراک، انرژی، استهلاک و دستمزد چگونه باید بین این محصولات تسهیم شود؟ پاسخ به این پرسش، دقیقاً همان چیزی است که در «آموزش حسابداری پتروشیمی» در موسسه حسابداری تدبیر، بهصورت پروژهمحور و با کمک دادههای واقعیِ واحدهای صنعتی آموزش داده میشود. همچنین در مجموعه تدبیر به مفاهیم پایه حسابداری تیز توجه شده است و دوره آنلاین آموزش حسابداری میتواند کمکی برای اقراد شاغل و صاحبان کسب و کار پیشنهاد خوبی باشد زیراکه نیاز به حضور فیزیکی ندارد پس برای اطلاعات بیشتر با کارشناسان ما در تماس باشید.
توجه: این نوشتار جنبهی آموزشی و راهنمایی دارد؛ برای آگاهی از سرفصلها، شرایط ثبتنام و انتخاب بین دورهی آنلاین و پکیج آموزشی، گزینههای بخش پایینِ همین صفحه را بررسی کنید.
چرا حسابداری پتروشیمی با حسابداری شرکتهای بازرگانی و خدماتی تفاوت دارد؟
حسابداری در یک شرکت بازرگانی عمدتاً بر خرید، فروش و نگهداری کالا متمرکز است؛ در یک شرکت خدماتی نیز بیشتر هزینهها به نیروی انسانی و پشتیبانی مربوط میشود. اما در صنعت پتروشیمی، حجم عظیمی از سرمایه در قالب داراییهای ثابت مانند برجهای تقطیر، مخازن پرفشار، مبدلهای حرارتی، خطوط لوله و ابزار دقیق بهکار گرفته شده است. تولید نیز بهصورت شبانهروزی و پیوسته انجام میشود و توقف خط تولید، هزینههای سنگینِ از دست رفتن فرصت را به همراه دارد.
از سوی دیگر، یک مجتمع پتروشیمی معمولاً چند محصول اصلی و چند محصول فرعی را از یک خوراک مشترک تولید میکند. این ویژگی، حسابداری آن را به حسابداری صنعتی و بهای تمامشده پیوند میزند و اهمیت مفاهیمی مانند هزینهی مشترک، نقطهی تفکیک، ضایعات عادی و غیرعادی و معادل واحد را چند برابر میکند. برای همین، کسی که صرفاً با حسابداری مالی یا نرمافزارهای حسابداری بازرگانی آشناست، در مواجهه با صورتهای مالی یک مجموعهی پتروشیمی با ابهامهای زیادی روبهرو خواهد شد.

هزینهی مشترک و نقطهی تفکیک؛ قلب آموزش حسابداری پتروشیمی
در فرآیند پیوستهی پتروشیمی، خوراک مصرفی در واحدهای مختلف مانند واحد کراکر، واحد الفین و واحد پلیمریزاسیون، با واکنشهای شیمیایی و تغییرات فیزیکی همراه است تا محصولات جدید تولید شود. تا لحظهای که محصولات از یکدیگر جدا نشدهاند، هیچ روش دقیقی نمیتواند بگوید فلان مقدار از هزینهی خوراک، مربوط به کدام محصول است. به همین دلیل، هزینههای تحملشده تا نقطهی جداسازی «هزینهی مشترک» نامیده میشود.
نقطهی تفکیک، جایی در فرآیند تولید است که محصولات مشترک، هویت جداگانه پیدا میکنند. گاهی ممکن است محصولات در همان نقطهی تفکیک قابل فروش باشند و گاهی لازم باشد هر محصول برای رسیدن به کیفیت قابل عرضه، فرآوری تکمیلی داشته باشد. انتخاب درست نقطهی تفکیک و تشخیص محصول مشترک از محصول فرعی، از اساسیترین مباحث آموزش حسابداری پتروشیمی است و خطای حسابدار در همین مرحله، کل بهای تمامشده را مخدوش میکند.
تفاوت محصول مشترک و محصول فرعی
در یک مجتمع پتروشیمی، همهی خروجیهای یک فرآیند از ارزش یکسانی برخوردار نیستند. محصولاتی که از نظر ارزش و حجم تولید اهمیت بالایی دارند «محصولات مشترک» نامیده میشوند؛ مانند اتیلن و پروپیلن در واحد الفین. در مقابل، خروجیهایی با ارزش اندک که بهعنوان محصول جانبی تولید میشوند، «محصول فرعی» هستند. بر اساس استانداردهای حسابداری، محصولات فرعی معمولاً به خالص ارزش فروش اندازهگیری و این مبلغ از بهای تمامشدهی محصولات اصلی کسر میشود. این کار باعث میشود بهای تمامشدهی محصولات اصلی بهصورت منطقی و بدون پیچیدگی اضافه تعیین شود.
روشهای تخصیص هزینهی مشترک بین محصولات
برای تخصیص هزینهی مشترک، چند روش رایج وجود دارد که در آموزش حسابداری پتروشیمی باید بهطور کامل با آنها آشنا شد:
۱. روش مقدار تولید یا مبنای فیزیکی. در این روش، هزینهی مشترک بر اساس وزن، حجم یا واحد فیزیکی محصولات بین آنها تقسیم میشود. سادگی، مهمترین مزیت این روش است؛ اما اگر قیمت محصولات تفاوت چشمگیری داشته باشد، نتیجهی آن منصفانه نخواهد بود.
۲. روش ارزش فروش نسبی. در این روش، هزینهی مشترک بر اساس نسبت ارزش فروش هر محصول در نقطهی تفکیک تسهیم میشود. این روش از نظر اقتصادی منطقیتر است، زیرا محصولی که سهم بیشتری در ایجاد درآمد دارد، سهم بیشتری از هزینه را نیز تحمل میکند.
برای درک بهتر، یک مثال ساده بزنیم: فرض کنید از فرآیند یک واحد کراکر در یک بازهی معین، هفتاد تن اتیلن و سی تن پروپیلن بهدست میآید و هزینهی مشترک این فرآیند، صرفنظر از مقیاس پولی، صد واحد است.
اگر از روش مقدار تولید استفاده کنیم، ۷۰ واحد از هزینهی مشترک به اتیلن و ۳۰ واحد به پروپیلن تخصیص مییابد. حال فرض کنید قیمت هر تن اتیلن، ۱/۵ برابر قیمت هر تن پروپیلن باشد. ارزش نسبی اتیلن برابر ۷۰ × ۱/۵ = ۱۰۵ و ارزش نسبی پروپیلن برابر ۳۰ × ۱ = ۳۰ خواهد بود. جمع ارزش نسبی محصولات، ۱۳۵ واحد است؛ بنابراین سهم اتیلن از هزینهی مشترک حدود ۷۸ درصد و سهم پروپیلن حدود ۲۲ درصد میشود. تفاوت این دو روش نشان میدهد که انتخاب مبنای تخصیص، تأثیر مستقیمی بر قیمت تمامشده و سود ناخالص هر محصول دارد.
۳. روش ارزش خالص فروش. وقتی محصولات پس از نقطهی تفکیک، فرآوری تکمیلی دارند، برای تخصیص هزینهی مشترک از ارزش خالص فروش استفاده میشود؛ یعنی از ارزش فروش نهایی هر محصول، هزینههای پردازش پس از تفکیک کسر و مبلغ باقیمانده مبنای تسهیم قرار میگیرد. این روش در مجتمعهایی که زنجیرهی تولید را از الفین تا پلیمرها در بر میگیرد، کاربرد گستردهای دارد.
هزینهیابی مرحلهای؛ مبنای اصلی بهای تمامشده در پتروشیمی
در حسابداری پتروشیمی، تولید محصولات بهصورت مرحلهای و پیوسته است و نمیتوان از روش سفارش کار برای آن استفاده کرد. به همین دلیل، هزینهیابی مرحلهای بهکار میرود. در این روش، هزینههای هر مرحله مانند واحد الفین، واحد پلیاتیلن و واحد ذخیرهسازی، جداگانه جمعآوری و سپس بر مبنای واحدهای تولیدشده به محصولات سرشکن میشود.
اجزای اصلی بهای تمامشده در هر مرحله عبارتاند از:
- مواد مستقیم: خوراک اصلی، کاتالیستها، مواد شیمیایی کمکی و بستهبندی؛
- دستمزد مستقیم: حقوق اپراتورها، تکنسینهای فرآیند و کارگران مستقیم خط تولید؛
- سربار ساخت یا هزینههای تبدیل: استهلاک تجهیزات، هزینههای انرژی و بخار، آب صنعتی، هوای فشرده، تعمیر و نگهداری، بیمه و سایر هزینههای غیرمستقیم تولید.
در پایان هر دوره، ممکن است مقداری از محصول در خطوط لوله، مخازن میانی یا برجهای تقطیر نیمهتمام باقی بماند. برای ارزشگذاری این موجودی، باید معادل واحد و درجهی تکمیل مواد و هزینههای تبدیل را محاسبه کرد. یک حسابدار پتروشیمی باید بتواند گزارش جریان فیزیکی واحدها را تهیه و هزینهی واحدهای تکمیلشده و نیمهتمام را بهدرستی بهدست آورد. بیتوجهی به این بخش، یکی از رایجترین دلایل انحراف بهای تمامشده در مجتمعهای پتروشیمی است.
داراییهای ثابت، اورهال و هزینههای راهاندازی
بخش بزرگی از آموزش حسابداری پتروشیمی به نحوهی ثبت و نگهداری حسابهای دارایی ثابت اختصاص دارد. در یک مجتمع پتروشیمی، داراییهای ثابت سهم بزرگی از کل داراییها را تشکیل میدهند و استهلاک آنها یکی از مهمترین اقلام بهای تمامشده است. معمولاً برای برجها، مخازن و ماشینآلات اصلی، استهلاک به روش خط مستقیم و بر اساس عمر مفید برآوردی محاسبه میشود.
نکتهی مهم دیگری که در حسابداری پتروشیمی باید به آن توجه شود، «اورهال» یا تعمیرات اساسی دورهای است. در صنایع فرآیندی، واحدها برای بازرسی فنی و تعویض تجهیزات، هر چند سال یکبار متوقف میشوند. هزینههای اورهال هنگفت است و معمولاً بهعنوان یک جزء دارایی شناسایی و تا زمان اورهال بعدی مستهلک میشود. به همین ترتیب، قطعات یدکی راهبردی که بهصورت بلندمدت و برای استفاده در بیش از یک دوره تهیه میشوند، طبق استانداردهای حسابداری جزء داراییهای ثابت محسوب میشوند، نه موجودی کالا.
هزینههای راهاندازی اولیه نیز موضوع دیگری است که در مجتمعهای پتروشیمی اهمیت دارد. هزینههایی که برای راهاندازی یک واحد جدید تا رسیدن به تولید تجاری و پایدار صرف میشود، بخشی از بهای تمامشدهی دارایی به حساب میآید. اما اگر پس از بهرهبرداری عادی، خط تولید به دلایل مختلف متوقف و دوباره راهاندازی شود، هزینههای صرفشده معمولاً به هزینهی دوره تعلق دارد و نباید سرمایهگذاری شود.
صادرات و تسعیر ارز در شرکتهای پتروشیمی
بسیاری از محصولات پتروشیمی ایران به بازارهای جهانی صادر میشود و قراردادهای فروش معمولاً به ارز خارجی منعقد میشود. برای حسابدار، این موضوع دو چالش مهم ایجاد میکند: شناسایی درآمد در زمان انتقال مالکیت و تسعیر حسابهای دریافتنی ارزی در تاریخ گزارشگری. درآمد فروش صادراتی باید بر اساس نرخ ارزِ تاریخ معامله به ریال تبدیل شود و ماندهی مطالبات ارزی در پایان سال مالی، طبق مقررات و استانداردهای حسابداری مربوط به آثار تغییر نرخ ارز، مجدداً ارزیابی و مابهالتفاوت در سود و زیان شناسایی شود. علاوه بر این، حسابدار باید با مفاهیمی مانند اعتبار اسنادی، حوالههای ارزی و قوانین صادرات نیز آشنا باشد تا ثبتهای مالی را بهدرستی انجام دهد.
اشتباههای رایج در حسابداری پتروشیمی
تجربهی شرکتهای فعال نشان میدهد که بسیاری از اشتباههای حسابداری در این صنعت، ناشی از موارد زیر است:
- تخصیص نادرست هزینههای مشترک؛ انتخاب مبنای نامناسب بدون تحلیل اقتصادی، باعث میشود قیمت تمامشدهی یک محصول بیشازحد و محصول دیگر کمتر از واقع برآورد شود؛
- محاسبهنکردن ضایعات عادی فرآیند؛ در فرآیندهای شیمیایی همیشه مقداری تلفات در واکنشها وجود دارد. ضایعات عادی باید در بهای تمامشدهی محصول باقی بماند و ضایعات غیرعادی باید جداگانه به سود و زیان دوره شناسایی شود؛
- نادیدهگرفتن موجودی سرویسها و واحدهای جانبی؛ بخار، برق، آب خنککننده و هوای ابزار دقیق بین واحدهای مختلف مصرف میشود و باید بر اساس اندازهگیری یا مبانی منطقی تسهیم شود؛
- بیتوجهی به نیمهساختهها در پایان دوره؛ محصول نیمهتمام موجود در خط تولید باید با محاسبهی معادل واحد، در ارزش موجودی لحاظ شود؛
- اشتباه در تفکیک هزینههای سرمایهای از هزینههای جاری؛ بهویژه در پروژههای توسعه، تعمیرات اساسی و خرید قطعات یدکی.
تسلط بر این نکتهها نهتنها دقت صورتهای مالی را افزایش میدهد، بلکه به مدیران مجتمع کمک میکند دربارهی ترکیب محصول، قیمتگذاری صادراتی و توقف یا ادامهی تولید تصمیمهای بهتری بگیرند.
برای ورود به بازار کار حسابداری پتروشیمی از کجا شروع کنید؟
مفاهیمی که تا اینجا خواندید، بخش مهمی از دانش مورد نیاز یک حسابدار صنعتی و بهای تمامشده است؛ اما صرف آشنایی نظری با این مفاهیم، برای ورود به بازار کار کافی نیست. کارفرمایان به دنبال حسابداری هستند که بتواند با نرمافزارهای رایج کار کند، اسناد واقعی یک مجتمع صنعتی را تحلیل کند، هزینهها را در سامانههای حسابداری ثبت کند و در تهیهی صورتهای مالی و اظهارنامهها، استانداردها و مقررات را رعایت کند.
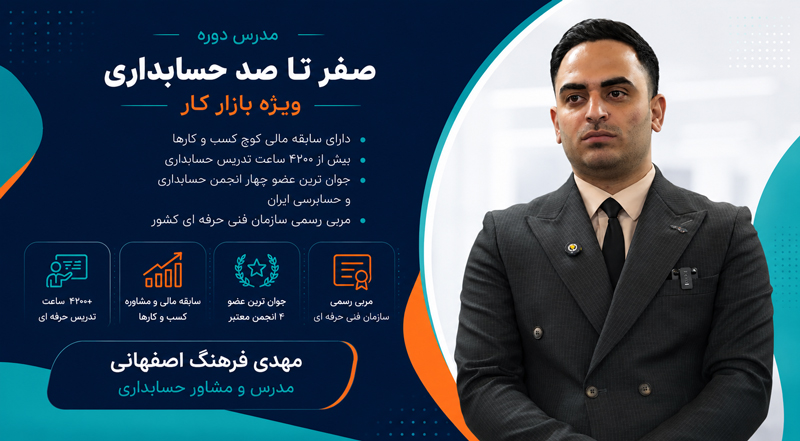
دورهی جامع «صفر تا صد حسابداری ویژه بازار کار» در موسسه حسابداری تدبیر، دقیقاً برای پر کردن همین فاصله بین دانستن و توانستن طراحی شده است. در این دوره، مباحث پایه و پیشرفته حسابداری از ثبت اولین سند تا تهیهی صورتهای مالی و اظهارنامهی مالیاتی، در قالب ۴۰ جلسهی آموزشی و همراه با ۶ پروژهی واقعی از شرکتهای فعال ارائه میشود. آموزش نرمافزارهای سپیدار و پارسیان، مبانی بیمه و مالیات، و کار عملی با اکسل در کنار مباحث حسابداری صنعتی و بهای تمامشده، از جمله بخشهای این دوره است.
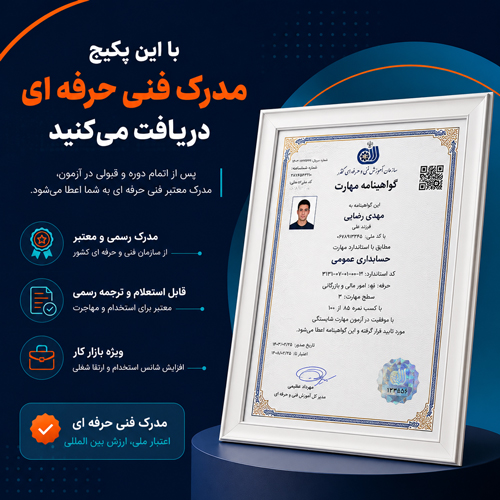
در پایان دوره نیز مدرک رسمی و قابل استعلام از سازمان فنیوحرفهای به دانشپذیر اعطا میشود که برای کارجویان، حسابداران شاغل و افرادی که قصد مهاجرت دارند، اعتبار حرفهای مناسبی ایجاد میکند.
دورهی آنلاین یا پکیج آموزشی؛ کدام یک برای شما مناسب است؟
موسسه تدبیر برای این دوره دو روش یادگیری در نظر گرفته است تا هر کاربر بر اساس شرایط خود بهترین انتخاب را داشته باشد.
- اگر بتوانید در زمان مشخصی در کلاسها حاضر شوید و بازخورد مستقیم استاد را بهصورت زنده دریافت کنید، «دورهی آنلاین» انتخاب مناسبی است. کلاسها بهصورت تعاملی برگزار میشود و امکان پرسشوپاسخ مستقیم وجود دارد. همچنین همهی جلسات ضبط میشود تا در صورت غیبت یا نیاز به مرور، بتوانید آنها را دوباره تماشا کنید. مدت زمان برگزاری دوره حدود ۴ ماه و پشتیبانی آموزشی ۶ ماهه است.
- اگر به دلیل مشغلهی کاری یا محدودیت زمانی نمیتوانید در کلاس زنده شرکت کنید، «پکیج آموزشی ضبطشده» گزینهی مناسبی است. در این روش، به تمام ویدئوهای آموزشی همان دوره دسترسی خواهید داشت و میتوانید بدون محدودیت زمان و مکان و با سرعت دلخواه خودتان یاد بگیرید. طبیعتاً در پکیج آموزشی، استاد بهصورت زنده پاسخگو نیست و این روش برای افراد خودانگیختهای طراحی شده که به نظم شخصی خود متکی هستند.
در هر دو روش، امکان ثبتنام بهصورت نقدی با تخفیف یا اقساطی بدون بهره فراهم است و موسسه تدبیر تا پایان جلسهی دوم، ضمانت بازگشت وجه ارائه میدهد تا با خیال راحت کیفیت آموزش را ارزیابی کنید. این دوره برای افراد مبتدی و بدون پیشزمینه نیز طراحی شده و پیشنیاز خاصی ندارد.
جمعبندی
حسابداری پتروشیمی یکی از جذابترین و پردرآمدترین شاخههای حسابداری صنعتی است؛ اما تسلط بر آن به آموزش عملی، تمرین با پروژههای واقعی و آشنایی با نرمافزارهای تخصصی نیاز دارد. در این صفحه تلاش کردیم شما را با مفاهیم کلیدی همچون هزینهی مشترک، نقطهی تفکیک، هزینهیابی مرحلهای و نکات مربوط به داراییهای ثابت و صادرات آشنا کنیم تا تصویر روشنی از این حوزه به دست آورید.
اگر احساس میکنید این مسیر برای رشد شغلی شما مناسب است، در بخش ثبتنام پایین همین صفحه، دورهی آنلاین یا پکیج آموزشی موردنظر خود را انتخاب کنید و گام اول را برای تبدیلشدن به یک حسابدار ماهر در صنعت پتروشیمی بردارید. موسسه حسابداری تدبیر با بیش از ۱۴ سال تجربه و آموزش بیش از ۲۰,۰۰۰ هنرجو، در این مسیر همراه شما خواهد بود.