


اگر پیمانکاری ساختمان، راهسازی، تأسیسات یا پروژههای صنعتی را بر عهده دارید، حتماً با این پرسش مواجه شدهاید: درآمد یک پروژهی چندساله را باید در کدام سال مالی نشان داد؟ اگر درآمد را فقط در پایان پروژه شناسایی کنید، صورتهای مالی سالهای اجرا عملاً اطلاعات مفیدی به کاربران ارائه نمیدهد. آموزش حسابداری پیمانهای بلندمدت به شما کمک میکند تا با روش علمی و استاندارد شناسایی درآمد و هزینه در این نوع قراردادها آشنا شوید و بتوانید تصویری دقیق از عملکرد مالی پروژه در هر سال ارائه دهید. مهمترین مفاهیم این حوزه را با مثال عددی بررسی میکنیم. در مجموعه تدبیر برای افراد شاغل یا مدیران کسب و کار دوره آنلاین آموزش حسابداری را فراهم کرده ایم تا شما علاقه مندان به یادگیری مفاهیم حسابداری بتوانید به صورت آنلاین در کلاس ها شرکت نمایید. برای دریافت اطلاعات بیشتر با کارشناسان ما تماس حاصل فرمایید.
توجه: این مطلب صرفاً جنبهی راهنمایی دارد و برای اطلاعات بیشتر درباره دوره و شرایط ثبتنام، با کارشناسان ما تماس حاصل فرمایید.
پیمان بلندمدت چیست و چه ویژگیهایی دارد؟
در استاندارد حسابداری ایران (شماره ۲۰)، پیمان بلندمدت قراردادی است که برای ساخت یک دارایی یا ترکیبی از داراییهای مرتبط منعقد میشود و مدت آن معمولاً از یک سال مالی بیشتر است. سدسازی، راهسازی، ساخت پالایشگاه، مجتمع مسکونی یا کارخانههای تولیدی نمونههای بارز این نوع پیمانها هستند.
تفاوت اساسی این پیمانها با فروش معمولی کالا در این است که فرایند ساخت، چند دوره مالی را در بر میگیرد و در پایان هر سال تنها بخشی از کار انجام شده است. به همین دلیل، نمیتوان مانند فروش عادی، همه درآمد را در یک نقطهی زمانی شناسایی کرد؛ بلکه باید سهم هر سال از درآمد و سود کل پروژه بهطور جداگانه محاسبه و گزارش شود.

چرا حسابداری پیمانهای بلندمدت اهمیت دارد؟
تصور کنید شرکتی پروژهای سهساله را با سودآوری مناسب آغاز میکند. اگر این شرکت در سال اول هیچ درآمدی را در صورت سود و زیان نشان ندهد و همه سود را به سال آخر موکول کند، سرمایهگذاران و اعتباردهندگان چگونه میتوانند عملکرد سالانه را ارزیابی کنند؟ نظام بانکی، بازار سرمایه و حتی سازمان امور مالیاتی به اطلاعات دورهای نیاز دارند تا بتوانند ریسک، بازده و مالیات هر سال را محاسبه کنند.
علاوه بر این، اصل تطابق درآمد و هزینه که یکی از مفاهیم بنیادین حسابداری است، اقتضا میکند هزینههای هر سال با درآمد همان سال مقایسه شود. در حسابداری پیمانهای بلندمدت، هدف این است که درآمد، هزینه و سود هر دوره بهنسبت پیشرفت فیزیکی و مالی پروژه شناسایی شود.
انواع قراردادهای پیمانکاری بلندمدت
قراردادهای پیمانکاری بلندمدت معمولاً به دو شکل کلی منعقد میشوند:
پیمان با مبلغ ثابت
در این نوع قرارداد، پیمانکار متعهد میشود پروژه را در ازای مبلغی مشخص و توافقشده تکمیل کند. ریسک افزایش هزینهها بر عهدهی پیمانکار است؛ بنابراین اگر هزینههای واقعی از برآورد اولیه بیشتر شود، سود پیمانکار کاهش مییابد یا حتی به زیان تبدیل میشود. این نوع قرارداد به برآورد دقیق و مدیریت منضبط هزینهها نیاز دارد.
پیمان با قیمت تمامشده بهعلاوه مبلغ اضافه
در این حالت، پیمانکار هزینههای واقعی انجامشده را بهعلاوهی یک مبلغ اضافه (درصد مشخص یا رقم ثابت) بهعنوان سود دریافت میکند. ریسک افزایش هزینهها عمدتاً بر عهدهی کارفرماست و پیمانکار فشار کمتری از بابت نوسان قیمت تحمل میکند.
روش شناسایی درآمد و هزینه در حسابداری پیمانهای بلندمدت
مهمترین پرسش در این حوزه این است: هر سال مالی چه سهمی از درآمد و سود کل پروژه باید شناسایی شود؟
روش درصد پیشرفت کار
این روش، استانداردترین روش شناسایی درآمد در حسابداری پیمانهای بلندمدت است. منطق آن ساده است: اگر ۴۰ درصد کار انجام شده باشد، ۴۰ درصد درآمد نیز باید شناسایی شود. درصد پیشرفت معمولاً از نسبت هزینههای انجامشده تا تاریخ گزارش به کل هزینههای برآوردی قرارداد محاسبه میشود:
درصد پیشرفت = هزینههای انجامشده ÷ کل هزینههای برآوردی
سپس درآمد قابل شناسایی در هر سال به این شکل به دست میآید:
درآمد دوره = (مبلغ کل قرارداد × درصد پیشرفت تجمیعی) – درآمد شناساییشده در دورههای قبل
هزینهی دوره نیز بهطور مشابه، از مقایسهی هزینههای تجمیعی تحققیافته با هزینههای شناساییشده در دورههای قبل محاسبه میشود.
روش قرارداد تکمیلشده
در این روش، درآمد و سود فقط پس از تکمیل نهایی پروژه شناسایی میشود و در دورههای میانی، هزینههای انجامشده بهصورت دارایی نگهداری میشود. اگرچه این روش در عمل دیده میشود، اما نتایج گمراهکنندهای برای ارزیابی عملکرد سالانه ایجاد میکند و در استاندارد حسابداری ایران بهعنوان روش جایگزین پذیرفته نشده است.
بهای تمامشده پیمان شامل چه مواردی است؟
برای محاسبهی صحیح درصد پیشرفت، نخست باید هزینهها را بهدرستی شناسایی کرد. بهای تمامشدهی یک پیمان بلندمدت شامل این موارد است:
- هزینههای مستقیم پروژه؛ مانند مصالح مصرفی، دستمزد نیروی کار، هزینهی اجاره یا استهلاک ماشینآلات و تجهیزات.
- هزینههای غیرمستقیم قابل تخصیص؛ مانند سربار کارگاه، بیمه، حقوق سرپرستان و هزینههای اداری مرتبط با پروژه.
- هزینههای مالی؛ اگر تسهیلات بانکی بهطور مشخص برای همان پروژه دریافت شده باشد.
هزینههایی که به قراردادهای آینده مربوط میشود یا هزینههای عمومی اداری که قابل انتساب مستقیم به پروژه نیستند، نباید در بهای تمامشده پیمان لحاظ شوند.
مثال عملی: چگونه درصد پیشرفت و سود هر سال را حساب میکنیم؟
فرض کنید شرکتی قرارداد ساخت یک مجتمع اداری را با مبلغ ۱۰۰ میلیارد ریال منعقد کرده است. برآورد اولیهی هزینهی کل قرارداد ۷۵ میلیارد ریال است.
در سال اول، هزینههای انجامشده ۳۰ میلیارد ریال است:
درصد پیشرفت = ۳۰ ÷ ۷۵ = ۴۰٪
درآمد قابل شناسایی سال اول = ۱۰۰ × ۴۰٪ = ۴۰ میلیارد ریال
سود ناخالص سال اول = ۴۰ – ۳۰ = ۱۰ میلیارد ریال
در سال دوم، فرض کنید برآورد کل هزینهها به ۸۰ میلیارد ریال افزایش یافته و هزینههای سال دوم ۳۲ میلیارد ریال باشد:
هزینههای تجمیعی تا پایان سال دوم = ۳۰ + ۳۲ = ۶۲ میلیارد ریال
درصد پیشرفت تجمیعی = ۶۲ ÷ ۸۰ = ۷۷.۵٪
درآمد تجمیعی قابل شناسایی = ۱۰۰ × ۷۷.۵٪ = ۷۷.۵ میلیارد ریال
درآمد سال دوم = ۷۷.۵ – ۴۰ = ۳۷.۵ میلیارد ریال
سود ناخالص سال دوم = ۳۷.۵ – ۳۲ = ۵.۵ میلیارد ریال
این مثال نشان میدهد که بهروزرسانی برآورد هزینهها چقدر در نتیجهی کار اثرگذار است و چرا حسابداران باید در پایان هر سال برآوردها را با شرایط جدید وفق دهند.
شناسایی زیان در پیمانهای بلندمدت
یکی از مهمترین قواعد این حوزه این است که زیان پیشبینیشده باید فوراً شناسایی شود، حتی اگر پروژه هنوز کامل نشده باشد. اگر برآورد کل هزینهها از مبلغ کل درآمد قرارداد بیشتر شود، مابهالتفاوت بهعنوان زیان در همان سال مالی شناسایی میشود.
برای مثال، اگر در همان قرارداد بالا برآورد کل هزینهها به ۱۲۰ میلیارد ریال افزایش یابد، چون درآمد قرارداد فقط ۱۰۰ میلیارد ریال است، بلافاصله ۲۰ میلیارد ریال زیان در صورتهای مالی دورهی جاری شناسایی میشود. این قاعده ریشه در اصل محافظهکاری دارد و مانع از بزرگنمایی سود و فریب کاربران میشود.
اشتباهات رایج در حسابداری پیمانهای بلندمدت
اگر تازه با این مبحث آشنا شدهاید، آشنایی با اشتباهات پرتکرار به شما کمک میکند از آنها اجتناب کنید:
- شناسایی نکردن درآمد در سالهای میانی و انتقال کل درآمد به سال پایانی؛ نتیجهی این کار صفر شدن سود در سالهای اجرا و بزرگنمایی غیرواقعی سود در سال آخر است.
- عدم بهروزرسانی برآوردها؛ هزینههای واقعی هر سال باید با برآورد قبلی مقایسه و کل هزینههای برآوردی اصلاح شود.
- نادیده گرفتن زیانهای قابل پیشبینی؛ اگر برآورد جدید نشاندهندهی زیان باشد، باید در همان دورهی جاری شناسایی شود.
- اشتباه در تفکیک هزینههای پروژه از هزینههای عمومی؛ هزینههای دفتر مرکزی نباید در بهای تمامشده پیمان قرار بگیرد.
ارتباط حسابداری پیمانها با سایر مباحث حسابداری
حسابداری پیمانهای بلندمدت یک مبحث منزوی نیست و با حوزههای دیگر در هم تنیده است:
- در صورتهای مالی، مبالغ مربوط به کار در جریان پیشرفت، پیشدریافت از کارفرما و مطالبات باید بهدرستی طبقهبندی شود.
- در حسابداری مالیاتی، نحوهی محاسبهی درآمد مشمول مالیات پیمانکاران و تکمیل اظهارنامهی مالیاتی به دادههای همین سیستم حسابداری وابسته است.
- در سطح بینالمللی، استاندارد IFRS 15 مدل جدیدی برای شناسایی درآمد ارائه میدهد که مفاهیم آن شباهت زیادی به روش درصد پیشرفت دارد.
از آموزش تا عمل: دورهی حسابداری پیمانهای بلندمدت در موسسه حسابداری تدبیر
مفاهیمی که خواندید، هرچند به زبان ساده بیان شد، در عمل پیچیدگیهای زیادی دارند. ثبت سندهای حسابداری، تهیهی صورتوضعیت مالی پروژه، محاسبهی صورتحساب کارکرد و تطبیق با قوانین مالیاتی نیاز به کار عملی با نرمافزارهای حسابداری و تحلیل پروژههای واقعی دارد. موسسه حسابداری تدبیر با بیش از ۱۴ سال سابقه و آموزش بیش از ۲۰,۰۰۰ دانشپذیر، مبحث «حسابداری پیمانهای بلندمدت» را در دورهی جامع «صفر تا صد حسابداری ویژه بازار کار» پوشش میدهد.
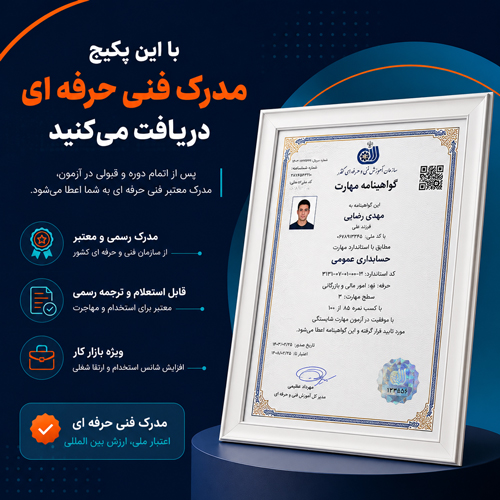
این دوره برای افراد مبتدی و بدون پیشزمینه نیز طراحی شده است و شامل ۶ فصل، ۳۲ جلسه، ۶۴ ساعت آموزش و ۶ پروژهی واقعی از شرکتهای فعال است. اگر میخواهید بهصورت تعاملی یاد بگیرید و سوالات خود را مستقیم از استاد بپرسید، دورهی آنلاین با ۴۰ جلسه کلاس زنده انتخاب مناسبی است. در مقابل، اگر شغلتان اجازهی حضور در کلاس زنده را نمیدهد، پکیج آموزشی تدبیر تمام ویدئوهای ضبطشده را در اختیار شما میگذارد تا با سرعت خودتان و در هر زمان مشاهده کنید. هر دو گزینه شامل ضبط کامل جلسات، پشتیبانی ۶ ماهه، مدرک رسمی فنیحرفهای و دسترسی تا ۶ ماه به ویدئوها هستند. همچنین امکان پرداخت اقساطی بدون بهره و ضمانت بازگشت وجه تا جلسهی دوم فراهم شده است.
جمعبندی
حسابداری پیمانهای بلندمدت یکی از تخصصیترین و کاربردیترین مباحث حسابداری است. در این راهنما یاد گرفتید پیمان بلندمدت چه تعریفی دارد، روش درصد پیشرفت چگونه درآمد و هزینه را بین سالها توزیع میکند، زیانهای پیشبینیشده چه زمانی باید شناسایی شوند و چه اشتباهاتی ممکن است در عمل رخ دهد. این دانش به شما کمک میکند با دید عمیقتری صورتهای مالی پروژهها را تحلیل کنید و برای پذیرفتن مسئولیتهای حرفهای آمادهتر شوید.
اگر میخواهید این مبحث را بهصورت عملی و با پروژههای واقعی مسلط شوید، همین حالا یکی از گزینههای ثبتنام را از بخش پایین همین صفحه انتخاب کنید؛ چه دورهی آنلاین با کلاسهای زنده و تعامل مستقیم با استاد، چه پکیج آموزشی با دسترسی آفلاین و انعطافپذیری کامل. در هر دو مسیر، گام مهمی بهسوی حرفهای شدن در بازار کار حسابداری برخواهید داشت.