


سرمایهگذاری در حسابداری، یکی از مباحث کلیدی در حوزه حسابداری مالی است که هر حسابدار حرفهای باید به آن مسلط باشد. این مبحث به چگونگی ثبت، اندازهگیری و ارائه داراییهای مالی در صورتهای مالی میپردازد و شامل قواعد مشخصی برای طبقهبندی انواع سرمایهگذاری، انتخاب روش ارزشیابی مناسب، شناسایی درآمد و سود سهام، و محاسبه کاهش ارزش داراییهاست. هر شرکتی که بخشی از منابع مالی خود را به خرید سهام یا اوراق بهادار سایر واحدهای تجاری اختصاص میدهد، بدون رعایت این قواعد نمیتواند تصویری شفاف و قابل اتکا از وضعیت مالی خود ارائه دهد. به همین دلیل، فراگیری اصولی آموزش سرمایهگذاری در حسابداری و درک عمیق مفاهیم آن، یکی از پیشنیازهای مهم ورود به بازار کار حسابداری محسوب میشود. یادگیری مفاهیم پایه و پیشرفته حسابداری و حسابرسی برای مدیران کسب و کار یک ضرورت است اما یک مشکل بزرگ اینجاست مدیران زمان کافی برای حضور در کلاس های حضوری را ندارند. مجموعه تدبیر اینجاست تا به شما کمک کند با دوره آنلاین آموزش حسابداری دیگر دغدغه کمبود زمان برای حضور در کلاس را نداشته باشید برای اطلاعات بیشتر با کارشناسان ما تماس حاصل فرمایید.
توجه: این مطلب صرفاً جنبهی راهنمایی دارد و برای اطلاعات بیشتر درباره دوره و شرایط ثبتنام، با کارشناسان ما تماس حاصل فرمایید.
مفهوم سرمایهگذاری از دیدگاه حسابداری
در زبان حسابداری، سرمایهگذاری به تخصیص منابع مالی برای خرید داراییهایی گفته میشود که انتظار میرود در آینده منافعی برای مالک ایجاد کنند. این منافع میتواند به شکل سود سهام، بهره، اجاره یا افزایش قیمت دارایی ظاهر شود. برخلاف داراییهای عملیاتی که در جریان عادی فعالیت تجاری مصرف یا تبدیل به وجه نقد میشوند، سرمایهگذاریها با هدف کسب بازدهی آتی نگهداری میشوند و معمولاً دوره نگهداری آنها بلندتر است.
چیزی که یک قلم را در صورتهای مالی به «سرمایهگذاری» تبدیل میکند، سه ویژگی اصلی است: نخست، قصد واحد تجاری برای کسب منافع آتی؛ دوم، قابلیت نقلوانتقال دارایی؛ و سوم، امکان اندازهگیری قابل اتکای ارزش آن. حسابدار باید بر اساس همین ویژگیها تصمیم بگیرد که هر قلم در کدام طبقه از داراییها قرار بگیرد و کدام روش حسابداری برای آن اعمال شود.
اشتباه رایجی که در بسیاری از شرکتها دیده میشود، یکسانپنداشتن «سرمایهگذاری» با «دارایی عملیاتی» است. این دو گروه از داراییها، ماهیت، هدف نگهداری و قواعد ارزشیابی متفاوتی دارند و خلط آنها میتواند به گزارشگری مالی نادرست منجر شود.

انواع سرمایهگذاری در حسابداری
سرمایهگذاریها در ترازنامه به دو طبقه اصلی تقسیم میشوند؛ طبقهبندیای که تأثیر مستقیمی بر نحوه ارزشیابی و ارائه اطلاعات مالی دارد.
سرمایهگذاری کوتاهمدت
سرمایهگذاری کوتاهمدت، دارایی مالی است که بهسرعت قابل تبدیل به وجه نقد است و مدیریت واحد تجاری قصد دارد آن را تا پایان دوره مالی جاری به فروش برساند. این اقلام بهعنوان دارایی جاری در ترازنامه ظاهر میشوند و معمولاً با عنوان «سرمایهگذاریهای کوتاهمدت» یا «سرمایهگذاریهای قابل فروش» گزارش میشوند. خرید سهام شرکتهای بورسی با قصد فروش در کوتاهترین زمان، مثال روشن این نوع سرمایهگذاری است.
نقدشوندگی بالا، از مهمترین شرایط طبقهبندی یک سرمایهگذاری در این گروه است. یعنی دارایی باید در بازار فعال خریدوفروش شود و بتوان بدون تأثیر منفی بر ارزش آن، بهسرعت تبدیل به پول نقد شود.
سرمایهگذاری بلندمدت
سرمایهگذاری بلندمدت، دارایی مالی است که واحد تجاری برای نگهداری بیش از یک سال تحصیل میکند. اهدافی مانند اعمال نفوذ بر شرکت سرمایهپذیر، ایجاد روابط استراتژیک، تأمین منابع پایدار یا صرفاً کسب بازدهی بلندمدت، از دلایل اصلی انجام این نوع سرمایهگذاری است.
در این طبقه، اگر واحد تجاری درصد قابل توجهی از سهام دارای حق رأی شرکت سرمایهپذیر را در اختیار داشته باشد، رابطه مالی پیچیدهتر میشود و روش حسابداری خاصی باید اعمال گردد.
روشهای ارزیابی سرمایهگذاریها
مهمترین مهارت در حسابداری سرمایهگذاری، انتخاب روش ارزشیابی صحیح است. انتخاب این روش به میزان مالکیت، درجه نفوذ بر شرکت سرمایهپذیر و قابلیت معامله اوراق در بازار فعال بستگی دارد.
روش بهای تمامشده
در این روش، سرمایهگذاری به قیمت خرید ثبت میشود و تا زمان فروش یا کاهش ارزش، به همان مبلغ در ترازنامه باقی میماند. سود سهام دریافتی بهعنوان درآمد دوره شناسایی میشود. روش بهای تمامشده معمولاً برای سرمایهگذاریهایی بهکار میرود که سهامدار توان اعمال نفوذ قابل توجهی بر شرکت سرمایهپذیر ندارد و سهام در بازار فعال معامله نمیشود.
روش ارزش منصفانه
زمانی که سرمایهگذاری در بازار فعال معامله شود و قیمت آن قابل اتکا باشد، باید به ارزش منصفانه ارزیابی شود. در این روش، مبلغ دفتری دارایی در پایان هر دوره به ارزش روز بازار تعدیل میشود. تغییرات ناشی از تعدیل، طبق استانداردهای حسابداری ایران، عمدتاً در سود و زیان دوره شناسایی میگردد.
ارزش منصفانه، اطلاعات مرتبطتری در اختیار استفادهکنندگان قرار میدهد؛ زیرا ارزش واقعی دارایی را در تاریخ ترازنامه نشان میدهد و مانع از گزارشگری بر مبنای اعداد تاریخی غیرمرتبط میشود.
روش ارزش ویژه
هرگاه واحد تجاری سهامدار ۲۰ تا ۵۰ درصد سهام دارای حق رأی شرکت سرمایهپذیر باشد و بر فعالیتهای عملیاتی و مالی آن نفوذ قابل توجهی داشته باشد، استفاده از روش ارزش ویژه الزامی است. این نفوذ معمولاً با حضور در هیئت مدیره، مشارکت در تصمیمگیریهای کلان و ارتباطات مالی نزدیک همراه است.
در روش ارزش ویژه، سرمایهگذاری ابتدا به بهای تمامشده ثبت میشود. سپس در پایان هر دوره، سهم سرمایهگذار از سود یا زیان شرکت سرمایهپذیر به حساب سرمایهگذاری اضافه یا از آن کسر میگردد. بهعلاوه، سود سهام دریافتی بهعنوان کاهش ارزش دفتری سرمایهگذاری ثبت میشود؛ زیرا نشاندهنده بازگشت بخشی از سرمایهگذاری است.
مثال عددی: فرض کنید شرکت «الف» مبلغی را برای خرید ۳۰٪ سهام شرکت «ب» هزینه کرده است. در پایان سال مالی، شرکت «ب» سود خالص ۴۰۰ واحد پولی شناسایی میکند و از این میزان، ۱۵۰ واحد پولی را بهصورت سود نقدی بین سهامداران تقسیم میکند. شرکت «الف» باید:
- سهم خود از سود شرکت «ب» را معادل ۱۲۰ واحد پولی (۳۰٪ × ۴۰۰) بهعنوان درآمد سرمایهگذاری ثبت کند و حساب سرمایهگذاری را افزایش دهد.
- سهم خود از سود نقدی را معادل ۴۵ واحد پولی (۳۰٪ × ۱۵۰) دریافت کرده و حساب سرمایهگذاری را به همان میزان کاهش دهد.
در پایان سال، ارزش دفتری سرمایهگذاری شرکت «الف» معادل بهای تمامشده اولیه بهعلاوه ۷۵ واحد پولی خواهد بود. این رقم بیانگر سهم واقعی سرمایهگذار از افزایش سرمایه شرکت «ب» پس از کسر سود سهام دریافتی است. این روش، تصویر دقیقتری از رابطه مالی میان دو شرکت به کاربران ارائه میدهد.
کاهش ارزش سرمایهگذاریها
بخشی از مهارت حرفهای در این مبحث، تشخیص بهموقع کاهش ارزش سرمایهگذاری است. اگر قیمت بازار سهام بهصورت مداوم کاهش یابد یا شرکت سرمایهپذیر دچار بحران مالی شود، حسابدار باید کاهش ارزش دفتری را شناسایی کند.
کاهش ارزش، با نوسانات عادی قیمت بازار تفاوت دارد. در کاهش ارزش، زیان یکباره و غیرقابل بازگشت است و مبلغ دفتری باید به ارزش بازیافتنی کاهش یابد. مابهالتفاوت بهعنوان زیان کاهش ارزش در صورت سود و زیان شناسایی میشود. این اقدام شفافیت مالی را افزایش میدهد و به تصمیمگیری صحیح سهامداران و اعتباردهندگان کمک میکند.
اشتباهات رایج حسابداران در ثبت سرمایهگذاریها
در مشاورهها و آموزشهای تدبیر، پرتکرارترین اشتباهاتی که حسابداران در حوزه سرمایهگذاری مرتکب میشوند عبارتاند از:
- خلط طبقهبندی کوتاهمدت و بلندمدت: صرف معاملهشدن سهام در بورس، دلیل کوتاهمدت بودن آن نیست. قصد مدیریت و نقدشوندگی واقعی دارایی، دو عامل تعیینکننده هستند.
- نادیده گرفتن نفوذ قابل توجه: استفاده از روش بهای تمامشده یا ارزش منصفانه بهجای روش ارزش ویژه، در حالی که مالکیت بیش از ۲۰٪ است، از خطاهای جدی و رایج است.
- ثبت نکردن کاهش ارزش: چشمپوشی از کاهش دائمی ارزش سهام، موجب بزرگنمایی داراییها و ارائه اطلاعات گمراهکننده به استفادهکنندگان صورتهای مالی میشود.
- شناسایی نابهجای درآمد: ثبت سود سهام در زمان اعلام آن، بهجای زمان دریافت، یا ثبت مبالغی که هنوز تحقق نیافتهاند، از دیگر خطاهای پرهزینه است.
ارتباط سرمایهگذاری با سایر مباحث حسابداری
این مبحث تنها به ترازنامه محدود نمیشود. سرمایهگذاری در حسابداری با تهیه صورت سود و زیان، صورت جریان وجوه نقد، حسابداری مالیاتی و تحلیل نسبتهای مالی در ارتباط است. برای نمونه، سود سهام دریافتی از سرمایهگذاریها باید طبق قواعد مالیاتی در اظهارنامه مالیاتی لحاظ شود. نظامهای مالیاتی در برخی موارد بخشی از سود سهام را مشمول مالیات قرار میدهند و حسابدار باید از این قواعد آگاه باشد.
همچنین در صورت جریان وجوه نقد، خرید و فروش سرمایهگذاریها در بخش فعالیتهای سرمایهگذاری گزارش میشود و سود سهام دریافتی نیز معمولاً در همین طبقه میگنجد. درک این ارتباطات برای تهیه صورتهای مالی یکپارچه و قابل اتکا ضروری است.
نکتهای برای یادگیری عملی
مطالعه مفهومی و تئوری، تنها بخشی از مسیر حرفهای شماست. در فضای واقعی کار، حسابدار باید بتواند با نرمافزار حسابداری، اسناد مربوط به خرید و فروش اوراق بهادار را ثبت کند، سود و زیان سرمایهگذاری را محاسبه کند و گزارشهای مالی معتبر تولید نماید. این توانمندی، تنها از طریق تمرین بر روی پروژههای واقعی و آشنایی با نمونههای عملی ایجاد میشود.
دوره جامع صفر تا صد حسابداری تدبیر، یکی از کاملترین مسیرها برای کسب این مهارت است. این موسسه با بیش از ۱۴ سال سابقه آموزشی و تربیت بیش از ۲۰ هزار دانشپذیر، مسیری مطمئن را پیش روی شما قرار میدهد. دوره شامل ۶ فصل و ۳۲ جلسه آموزشی است و در مجموع ۶۴ ساعت محتوای طبقهبندیشده را ارائه میکند. تمام مفاهیم کلیدی حسابداری، از جمله مبحث سرمایهگذاری در حسابداری، در این دوره بهصورت پروژهمحور و با استفاده از نرمافزارهای سپیدار، پارسیان و اکسل تدریس میشود. ۶ پروژه واقعی از شرکتهای فعال کشور، بخشی از آموزشهای عملی این دوره را تشکیل میدهند تا شما دقیقاً با آنچه در بازار کار با آن روبهرو خواهید شد، آشنا شوید.
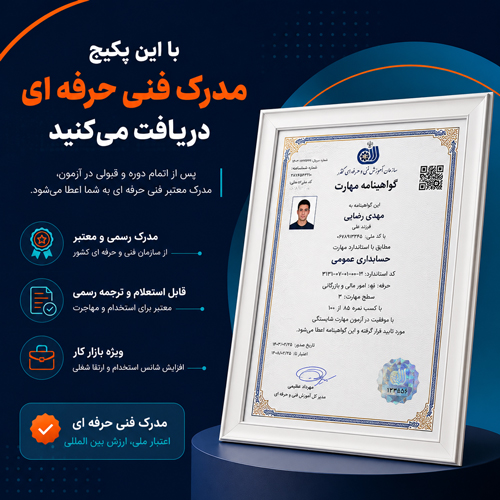
در قالب دوره آنلاین، در کلاسهای زنده و تعاملی شرکت میکنید و امکان پرسش مستقیم از استاد را دارید. اگر بهدلیل شاغل بودن یا محدودیت زمانی امکان حضور در کلاس زنده ندارید، پکیج آموزشی تدبیر که شامل ویدئوهای ضبطشده کامل جلسات است، انتخاب هوشمندانهای خواهد بود. در پکیج آموزشی، محدودیتی از نظر زمان و مکان ندارید و با سرعت دلخواه خودتان پیش میروید. هر دو گزینه با پشتیبانی ۶ ماهه همراه هستند و پس از پایان دوره، مدرک رسمی فنیوحرفهای دریافت میکنید؛ مدرکی که برای مهاجرت و ورود به بازار کار، اعتبار بالایی دارد و قابل استعلام است. همچنین امکان پرداخت اقساطی بدون بهره برای متقاضیان فراهم شده است تا دغدغه مالی، مانعی برای یادگیری نباشد.
جمعبندی
سرمایهگذاری در حسابداری، مهارتی ارزشمند و پرکاربرد است که دانش تئوری و توانایی عملی را بهطور همزمان میطلبد. آشنایی با انواع سرمایهگذاری، روشهای ارزیابی، نحوه شناسایی درآمد و کاهش ارزش، به شما کمک میکند صورتهای مالی شفافتر و دقیقتری تهیه کنید و در جایگاه حسابدار، نقش مؤثرتری ایفا کنید.
اگر این مبحث را برای مسیر شغلی خود مهم میبینید و میخواهید آن را بهصورت عمیق و کاربردی بیاموزید، گزینههای ثبتنام پایین همین صفحه را بررسی کنید. چه دوره آنلاین را انتخاب کنید و چه پکیج آموزشی، از همان ابتدای کار، آموزش ساختاریافته و پروژهمحور تدبیر در کنار شماست.